
Aggregazione e tecnologia per la farmacia del futuro
THE NETWORK’S ROAD
Aggregazione e tecnologia per la farmacia del futuro
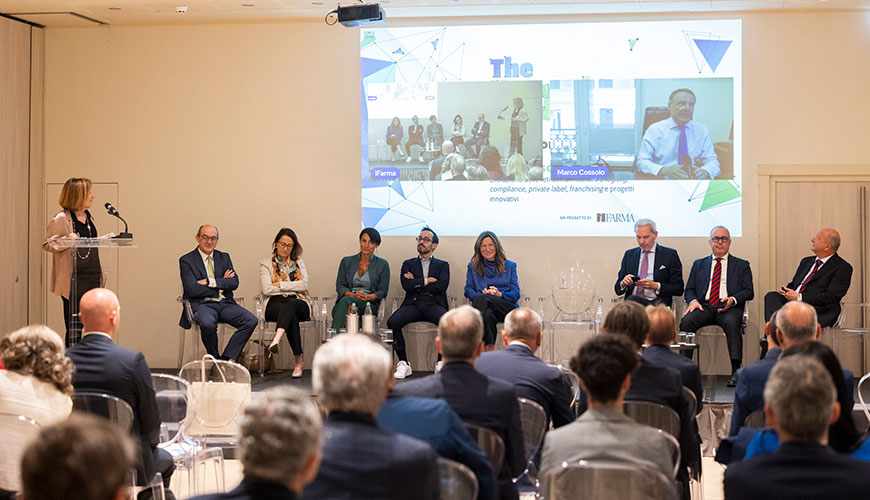
Il futuro della farmacia indipendente passa da reti, digitalizzazione e intelligenza artificiale. Al centro della quinta edizione dell’evento di iFarma, il confronto sui nuovi modelli di sviluppo territoriale: per competere in un mercato sempre più aggressivo, occorre trasformarsi, puntando su integrazione e servizi
21 maggio 2026
di Claudio Buono
Riflettori puntati sul futuro della farmacia indipendente, mercoledì 20 maggio, in occasione della quinta edizione di The Network’s Road, l’evento organizzato da iFarma e moderato dal direttore Laura Benfenati dedicato ai network farmacia, alle strategie di aggregazione e ai nuovi equilibri del mercato.
In uno scenario segnato dalla crescita di catene ed e-commerce, il confronto si è concentrato sul ruolo sempre più strategico delle reti, oggi considerate non più semplici strumenti commerciali ma leve di organizzazione, innovazione e competitività. Dal dibattito è emersa una convinzione condivisa: competere da soli sarà sempre più difficile e il futuro della farmacia territoriale passerà sempre più da tecnologia, integrazione e servizi.
«A mio giudizio in questo momento è sbagliato vendere la farmacia perché non sappiamo qual sarà il suo valore e quali saranno le sue potenzialità», ha esordito Marco Cossolo, presidente di Federfarma. «Ci sono moltissimi cambiamenti in corso nel settore, difficile fare proiezioni. Quanti vaccini si faranno, quali servizi, quanti farmaci rientreranno dalla diretta? Vendere oggi non ha alcun senso ma neppure pensare di affrontare la complessità senza essere in rete, perché da soli si è più deboli e soli è il contrario di essere indipendenti. Serve una farmacia sempre più forte, organizzata e integrata nell’Ssn».
Annarosa Racca, presidente di Federfarma Lombardia, ha sottolineato l’importanza di sensibilizzare i colleghi sull’evoluzione della farmacia nell’ambito del DM 77 e su quanto le reti possano aiutarli: «Noi in Lombardia abbiamo già organizzato e formato i farmacisti con la Regione sul DM 77, ma dovrebbe essere fatto in tutta Italia. Le reti hanno la forza per coinvolgere i colleghi su questo cambio di passo della farmacia, riferimento essenziale integrato nella sanità territoriale».
Più progetti concreti di intelligenza artificiale
L’incontro è poi proseguito con la lectio magistralis di Matteo Polistina, Head of AI, The European House Ambrosetti. Polistina, trattando dell’impatto dell’intelligenza artificiale sul Paese e sulla farmacia del futuro, ha definito l’AI «una rivoluzione già in corso, sostenuta dai grandi investimenti di Amazon, Microsoft, Meta e Alibaba, ma ancora più legata agli investimenti che agli output concreti». Secondo il relatore, «l’intelligenza artificiale può aiutare l’Italia a compensare l’invecchiamento della popolazione e la riduzione della forza lavoro, aumentando produttività ed efficienza». Polistina ha descritto quattro modelli di farmacia del futuro: “costruttiva”, che supporta il farmacista nella relazione col paziente e nella dispensazione; “connessa”, integrata con telemedicina, dati e servizi digitali; “predittiva”, capace di anticipare domanda e bisogni del territorio; “autonoma”, basata su robotica e automazione. Il farmacista resterà centrale, ma con un ruolo più orientato a consulenza, assistenza e servizi. Il relatore ha infine ricordato che chatbot, robot di dispensazione e farmacie automatizzate sono già realtà e ha invitato il settore a investire in formazione e progetti concreti di AI.
Il canale cresce, il consumatore è sempre più attento
È toccato poi a Claudia Rocco, Senior Director, Information Offering & Operations Iqvia Italia, tracciare un quadro dei mercati farmaceutici europei e italiani, evidenziando come questi siano trainati soprattutto da oncologia, diabete-obesità, immunologia e neurologia, con una forte crescita dei farmaci antiobesità e delle soluzioni legate a longevità e healthy aging. Per la relatrice, «il consumatore è sempre più proattivo e attento a digitalizzazione, omnicanalità, sostenibilità e personalizzazione delle cure. In questo contesto, la farmacia può rafforzare il proprio ruolo territoriale attraverso servizi e nuovi modelli assistenziali». Rocco ha poi evidenziato che in Italia il canale farmacia vale 28,4 miliardi di euro, in crescita del 4 per cento nel 2025 rispetto al 2024. Per il 2026 è prevista una crescita intorno al 3,3 per cento, trainata soprattutto dall’etico (+5,4 per cento) e da Igiene e bellezza (+2 per cento), mentre il commerciale rallenta. I principali driver restano antiobesità, integratori, dermocosmesi, ortopedia e automedicazione. Rocco ha inoltre sottolineato la crescente complessità dei bisogni di salute, tra cronicità degli anziani e disagio psicologico dei giovani, sottolineando infine il forte rapporto di fiducia tra cittadini e farmacia: Il 42 per cento degli italiani si rivolge al farmacista per informazioni sanitarie, quota che sale al 47 per cento tra gli under 35, mentre il 90 per cento dichiara di avere una farmacia di riferimento.
Reti sempre più forti, innovazioni e servizi il campo di battaglia
Catene e network in Italia sono stati al centro dello speech di Elena Folpini, Managing Director New Line Ricerche di Mercato SB, che ha evidenziato la crescente concentrazione del mercato: a marzo 2026 il 43 per cento delle farmacie risulta appartenere a network o aggregazioni organizzate. Secondo la relatrice, «catene e network stanno diventando più forti grazie a dimensioni maggiori, tecnologia e maggiore efficienza. Le catene si distinguono per aggressività commerciale e scontrino medio più elevato, mentre i network rappresentano l’alternativa organizzata alle catene tramite accordi con l’industria». Grande importanza è stata attribuita, nel corso della relazione, ad algoritmi, analisi dati e automazione per migliorare marginalità ed efficienza. Cresce anche la private label: il 45 per cento delle farmacie italiane gestisce marchi propri o di rete, quota che supera l’80 per cento nelle catene. Folpini ha concluso sottolineando che «il futuro dipenderà dalla capacità di adattarsi attraverso innovazione, servizi e relazioni sempre più personalizzate con il cliente».
Le “6C” che fanno la differenza
Paolo Bertozzi, Head of Industry Pharma TradeLab, nel suo intervento ha spiegato che «oggi il valore della farmacia dipende più dall’esperienza offerta che dal prezzo. I fattori chiave sono le “6C”: “convenience, competence, customization, comfort, community, care”. Una ricerca su 6mila clienti in aree ad alta concorrenza mostra che il prezzo pesa solo per il 13 per cento nella scelta della farmacia. «La competenza pesa quasi quanto la convenienza», ha affermato Bertozzi, «Soprattutto per gli under 35, più attenti agli aspetti relazionali». L’indagine evidenzia inoltre che catene e network raggiungono il 94 per cento di notorietà nelle aree analizzate e circa un terzo dei clienti ricorda spontaneamente il brand. Le farmacie organizzate performano meglio su rapidità, assortimento, ambiente e attenzione al cliente. Secondo Bertozzi, però, «il vantaggio competitivo delle catene non è strutturale ma legato a organizzazione, economie di scala, tecnologia e capacità di sviluppare servizi evoluti».
DM77: serve organizzare la prossimità
Erika Mallarini, Associate professor of practice di Government, health and Not for Profit, SDA Bocconi School of Management, parlando del ruolo delle reti di farmacia nella riorganizzazione della sanità territoriale, ha definito il DM77 una rivoluzione della sanità territoriale e una grande opportunità ancora poco sfruttata dal sistema farmacia. «Oggi le farmacie operano soprattutto su dispensazione, prevenzione e servizi non integrati – ha sottolineato – mentre il nuovo modello richiede continuità assistenziale, monitoraggio, aderenza terapeutica e gestione dei dati clinici». Secondo la relatrice, «il vero valore della farmacia non è solo la presenza fisica, ma la capacità del farmacista di gestire dati, seguire pazienti fragili e collaborare con COT, case e ospedali di comunità. Il DM77 riconosce la farmacia come presidio sanitario, ma il ruolo operativo dovrà essere conquistato attivamente». Mallarini ha messo in luce anche le opportunità economiche: un posto in ospedale di comunità costa circa 600 euro al giorno, mentre la farmacia potrebbe gestire monitoraggi e follow-up a costi inferiori. «L’integrazione nei nuovi percorsi territoriali potrebbe inoltre riportare in farmacia farmaci innovativi oggi esclusi dal canale». Mallarini ha poi ribadito che le reti saranno fondamentali per condividere investimenti, dati, CRM e interoperabilità. E una farmacia integrata nel DM77 potrebbe generare fino a 410mila euro di valore in più rispetto a una esclusa dai nuovi percorsi assistenziali. «Non basta più la prossimità fisica: serve organizzare la prossimità», ha concluso.
Crescita di valore con modelli organizzativi differenti
Marcello Tarabusi e Giovanni Trombetta, commercialisti dello Studio Guandalini, in due interventi distinti hanno da ultimi toccato il tema della valutazione di impatto delle dinamiche organizzative di rete sul conto economico della farmacia.
Tarabusi ha confrontato otto farmacie analizzandone la struttura di costo, rilevando forti differenze economiche: marginalità dal 24 al 30 per cento, Ebitda dal 7,5 al 21,3 per cento delle vendite, costo del personale dal 29 al 60 per cento e assorbimento dei costi dal 62 al 97 per cento del margine. Secondo il relatore, «il confronto tra i risultati delle farmacie indipendenti e quelli delle farmacie in network non indica necessariamente una miglior performance delle seconde, e per ciascuna farmacia i risultati sono sorprendetemente vari». Sono stati poi distinti, da Tarabusi, quattro modelli organizzativi principali: gruppi d’acquisto/cooperative = forza contrattuale; franchising = insegna e format replicabile; reti contrattuali = servizi condivisi e autonomia; catene = integrazione, tecnologia e gestione centralizzata. Tarabusi ha concluso osservando che il valore della farmacia dipende sempre più da organizzazione, sostenibilità, know-how e integrazione in rete, più che dal semplice fatturato. Anche AI e analisi avanzata dei dati stanno diventando centrali nella valutazione strategica del settore. Ma, soprattutto, si definisce “valore” solo ciò che è trasferibile: anche quando le reti migliorano le performance, non sempre questi miglioramenti diventano un maggior valore acquisito alla farmacia, ma spesso questo si concentra nella struttura centrale.
Trombetta, da parte sua, ha ripercorso l’evoluzione delle reti farmacia nate dopo la liberalizzazione degli Otc nel 2005-2006: inizialmente focalizzate su sconti e potere d’acquisto, e oggi orientate a tecnologia, Crm, omnicanalità e servizi condivisi. Un’analisi su circa 250 farmacie mostra differenze economiche limitate tra network e indipendenti: primo margine pressoché simile, Ebitda medio (precisando che il calcolo è stato effettuato senza tenere conto del compenso figurativo spettante ai titolari, collaboratori familiari e soci) intorno al 17 per cento, crescita Ebitda dello 0,5-1 per cento per le farmacie “pigre” aderenti ai network e fino a +2-2,5 punti percentuali per chi sfrutta pienamente servizi e strumenti della rete. Anche costo del lavoro e servizi risultano quasi equivalenti. Secondo Trombetta, «la vera differenza riguarda organizzazione, cultura manageriale, integrazione tecnologica, gestione dei dati e fidelizzazione». Sul conto economico di un network i ricavi da affiliazione pesano circa per il 15 per cento del totale, mentre la contribuzione industriale vale circa il 42 per cento cui aggiungere un ulteriore 23 per cento di premialità su obiettivi, ponendo l’attenzione su quanto di questa contribuzione viene realmente trasferita alle farmacie aderenti. Il relatore ha anche sottolineato il crescente valore degli asset immateriali – brand, dati, tecnologia e organizzazione – e ha ipotizzato una catena da 1.000 farmacie con fatturato tra 1,4 e 1,8 miliardi di euro, capace di investire 20-50 milioni l’anno in comunicazione e private label. Secondo le simulazioni, ciò potrebbe aumentare l’Ebitda del 3,75 per cento, crescita a cui corrisponderebbe un incremento di valore del gruppo di 40-80 milioni di euro. Per Trombetta, «la conclusione è che il mercato premierà reti capaci di costruire marchi forti, economie di scala, tecnologia, fidelizzazione e organizzazione avanzata: per questo grandi operatori continuano a investire acquistando farmacie a valutazioni elevate, scommettendo sulla futura creazione di una catena strutturata su progetti di economie di mercato e non più finanziarie».