
Farmacie in holding, conta la forma o la sostanza?
LA PREVIDENZA
Farmacie in holding, conta la forma o la sostanza?

La partecipazione indiretta al capitale delle farmacie può escludere il contributo dello 0,5 per cento a Enpaf? Marcello Tarabusi e Giovanni Trombetta, dello Studio Guandalini di Bologna, esaminano le diverse interpretazioni della norma e auspicano un intervento legislativo che chiarisca la questione, per evitare che le interpretazioni sinora accolte dai tribunali penalizzino le aggregazioni tra farmacie indipendenti
22 ottobre 2026
di Marcello Tarabusi e Giovanni Trombetta,
Studio Guandalini, Bologna
Abbiamo letto con grande interesse lo scambio di opinioni tra il dottor Nicola Favia e il presidente di Enpaf Maurizio Pace sulla contribuzione delle holding di farmacisti pubblicato su questa testata (Davvero l’Enpaf è come Medea?, iFarma Digital n. 29).
Interveniamo per illustrare la nostra opinione, precisando subito, a scanso di fraintendimenti o polemiche, che abbiamo avuto già modo di rendere sul punto un parere pro veritate anzi, più correttamente pro scientia, come avrebbe detto il Maestro Bruno Nicoloso, perché nessuno può vantare il monopolio sulla verità, e ciascuno risponde su ciò che conosce.
La questione e le posizioni delle parti
La questione è: se una società di capitali titolare di farmacia (per esempio una Srl) è interamente partecipata da una holding, la quale a sua volta è interamente partecipata da farmacisti, è tenuta a versare all’Enpaf il contributo 0,5 per cento, previsto dall’art. 1, comma 441, della Legge 205/2017?
L’Enpaf sostiene di sì, perché i soci (anzi, l’unico socio) della società speziale è una società, e quindi non si può dire che la maggioranza dei soci sono farmacisti, perché l’unico socio è un ente avente personalità giuridica, distinto dai suoi soci. Dunque, deve applicarsi il contributo.
Nicola Favia, d’altra parte, sostiene l’opposto, perché sottolinea che i soci della holding sono pur sempre farmacisti: e se i farmacisti detengono il 100 per cento del capitale di una società, che a sua volta detiene il 100 per cento del capitale di una farmacia, nei fatti i farmacisti sono i soli ed unici detentori (seppure indirettamente) della farmacia. Dunque, non deve applicarsi il contributo.
Entrambe le parti della tenzone hanno le loro buone ragioni. Certamente le ha l’Enpaf, laddove afferma che esiste una giurisprudenza (per vero tutta e sola di merito) che ha ritenuto che la holding “essendo una società non può affatto essere ritenuta socio farmacista … non essendo espressamente previsto che partecipazioni indirette di tale genere rilevino ai fini dell’assoggettabilità o meno al contributo” (Tribunale di Roma sentenza n. 9341/2023) e che “la qualifica di ‘farmacista’ è intrinsecamente legata a una persona fisica in possesso dei titoli professionali e dell’iscrizione all’albo. Una società, in quanto autonomo soggetto giuridico, non può essere considerata un ‘socio farmacista’. La composizione della compagine sociale della società controllante (nel caso di specie, la Snc) è irrilevante, posto che la legge non prevede che le ‘partecipazioni indirette’ di farmacisti possano escludere l’obbligo contributivo, né rilevano ai fini dell’assoggettabilità o meno all’obbligo di versamento del contributo” (sentenza n. 1213/2026 Tribunale di Salerno). Dal canto suo, il dottor Favia sottolinea un dato di sostanza, che possiamo chiarire qui sotto con un semplice esempio grafico.
La Farmacia della Forma e la Farmacia della Sostanza
Immaginiamo due farmacie: la Farmacia della Forma ha due soci farmacisti, il dottor Detentore al 60 per cento e il dottor Diretto al 40 per cento. La Farmacia della Sostanza Srl è partecipata al 100 per cento da una società, la Diretta Srl, la quale ha due soci farmacisti: il dottor Detentore al 60 per cento e il dottor Indiretto al 40 per cento.
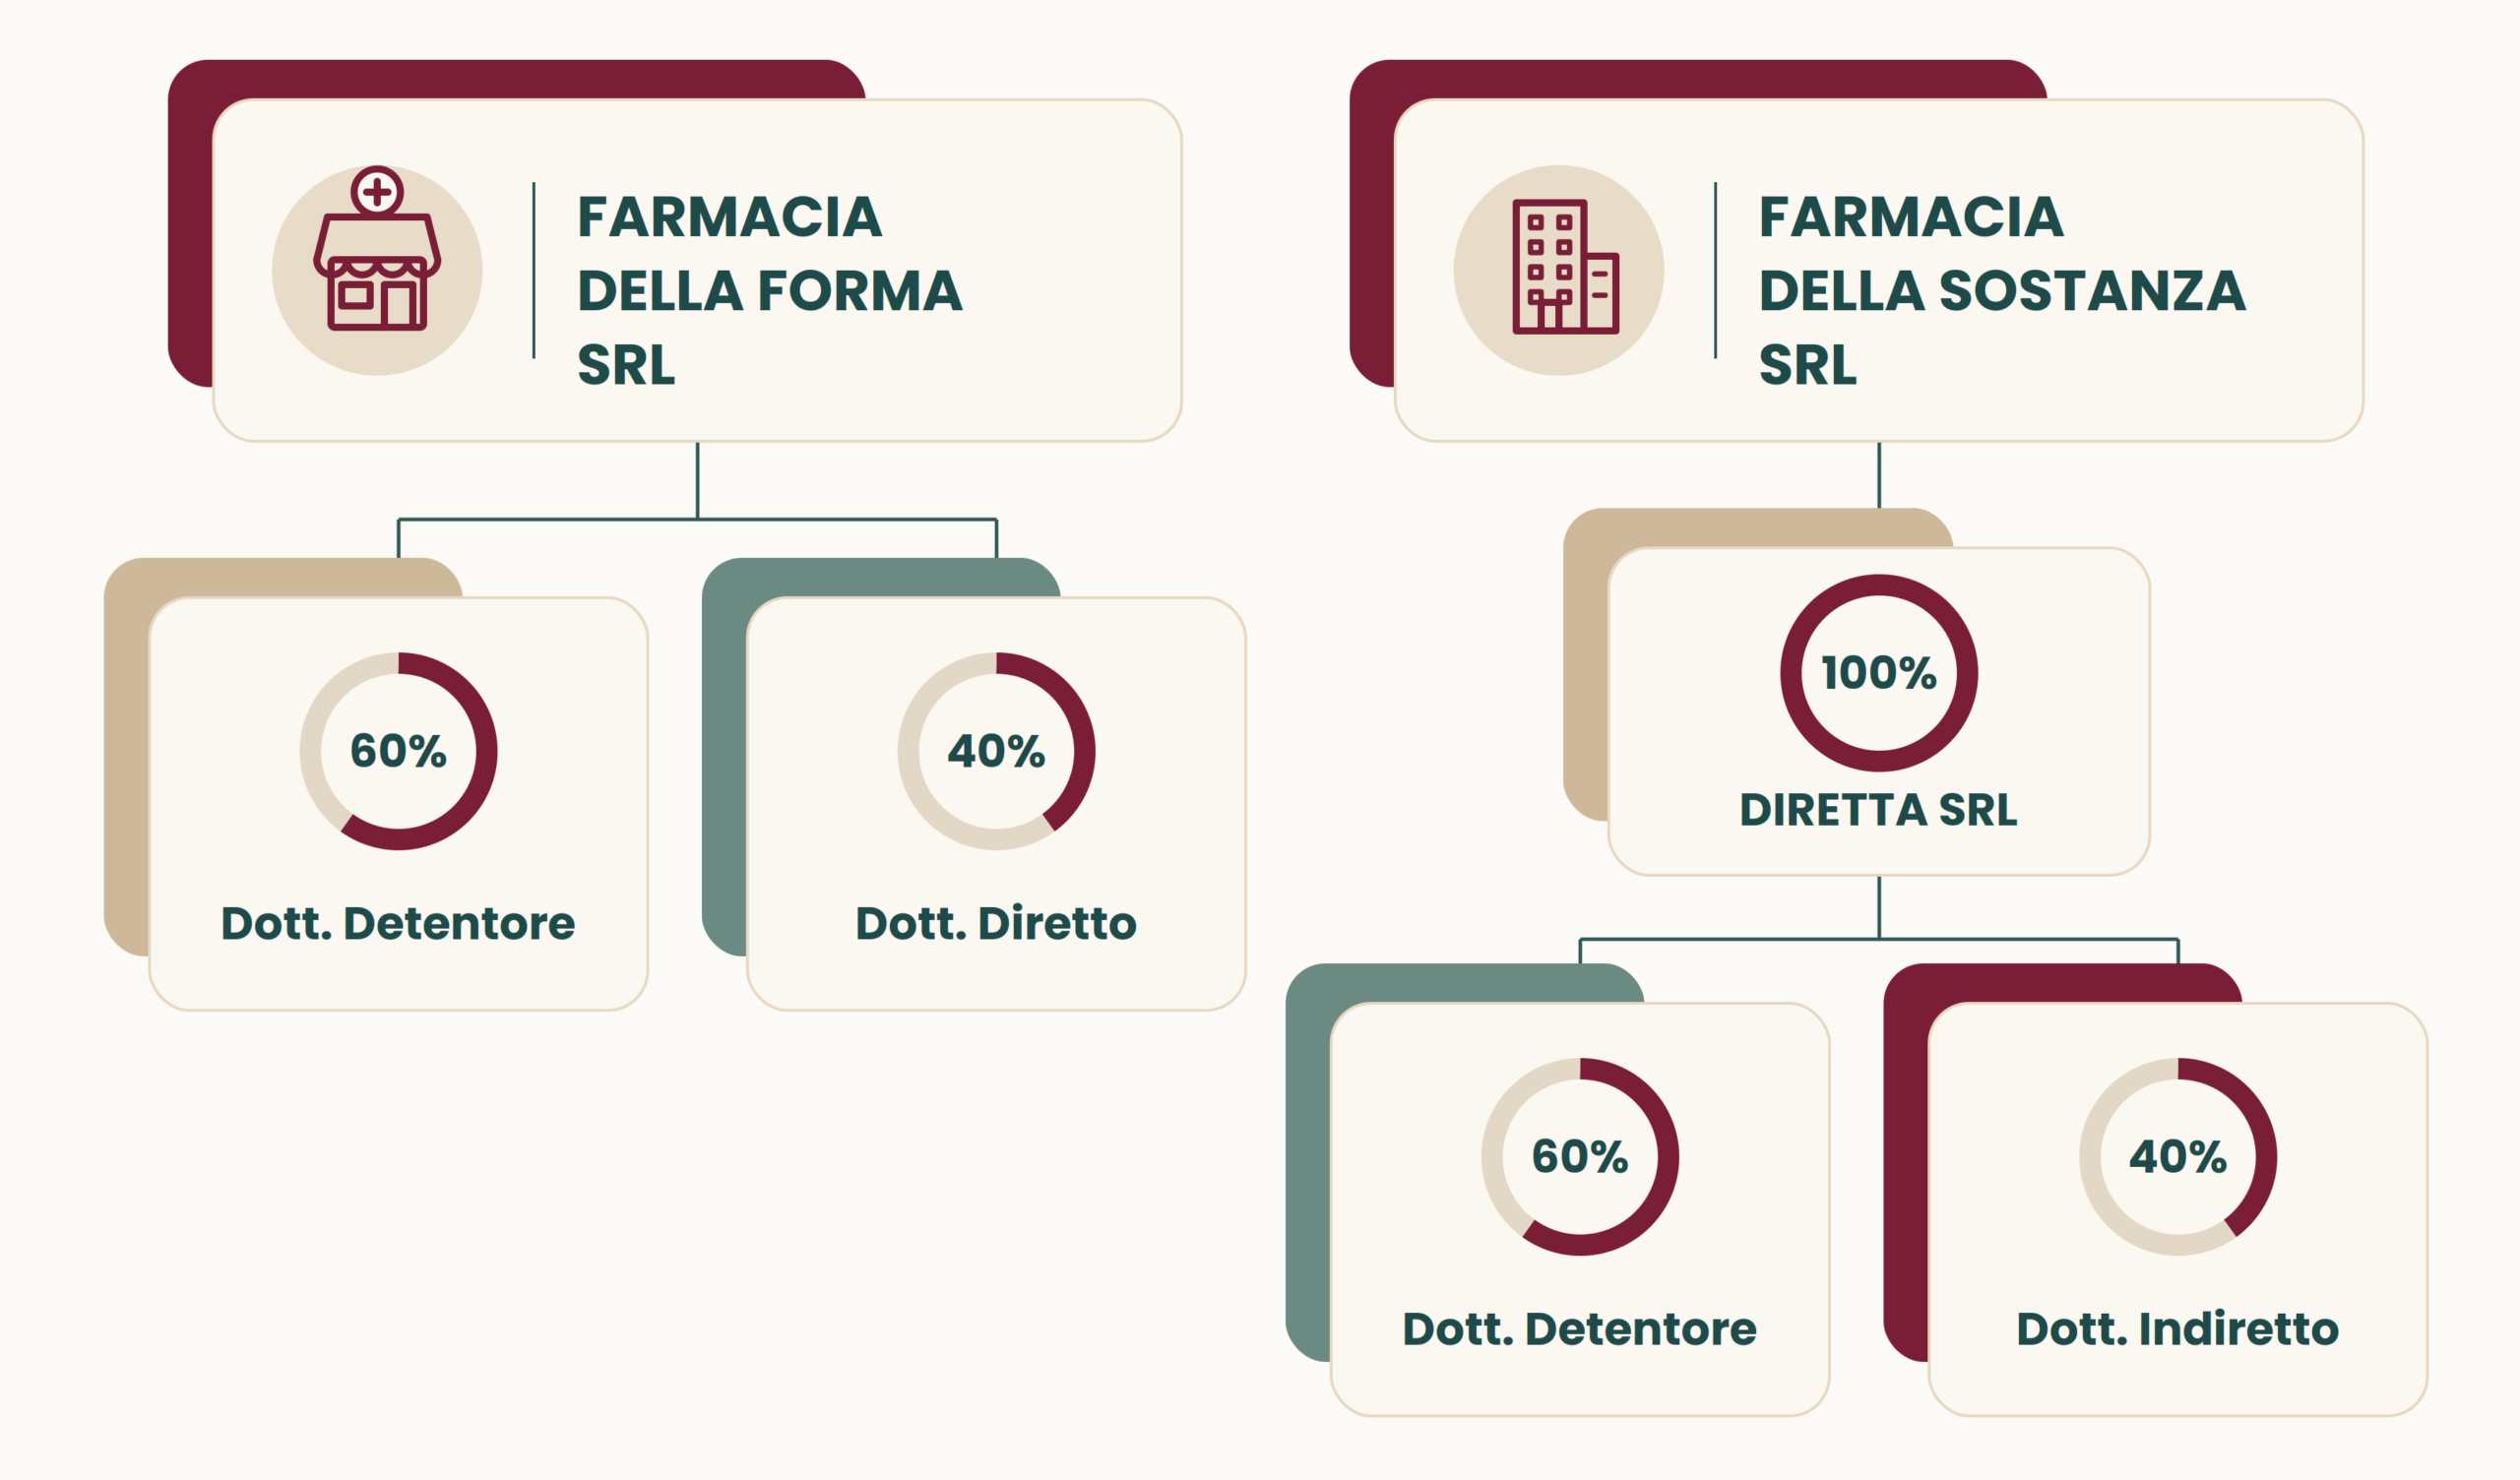
Orbene: qual è la differenza sostanziale tra le due fattispecie? Nessuna.
In entrambi i casi, i soci ultimi sono due farmacisti, e infatti quando si devono applicare le norme che guardano alla sostanza saranno sempre loro a essere chiamati in causa: titolari effettivi ai fini antiriciclaggio saranno i due farmacisti; il soggetto che controlla la società titolare di farmacia sarà sempre il dottor Detentore, che ne detiene appunto il 60 per cento (direttamente in un caso, indirettamente nell’altro). Ai fini antitrust, per prevenire concentrazioni di posizioni dominanti in capo al dott. Detentore, l’Agcm sicuramente terrebbe conto di entrambe le farmacie. Insomma, dice Favia: solo l’Enpaf non vede, o sceglie di non vedere, che i farmacisti soci della holding sono, in ultima analisi, gli effettivi partecipanti al capitale della sottostante farmacia. E allora, chi ha ragione?
Il “capitale maggioritario” dei farmacisti
Il contributo è dovuto per le società con “capitale maggioritario” di soci non farmacisti: ma cosa è il “capitale maggioritario”? Secondo l’Enpaf (e secondo le pronunce dei Tribunali di Roma e Salerno), la nozione di “capitale maggioritario” fa riferimento esclusivamente ai soggetti che direttamente detengono la partecipazione nella società. Poiché socio della società speziale è la holding (soggetto giuridico distinto dai suoi soci), è in capo a questa che deve sussistere la qualità di “farmacista”, che però può essere attribuita esclusivamente a una persona fisica iscritta all’albo.
Ma siamo sicuri che questa sia l’unica lettura possibile?
La giurisprudenza della Cassazione – in relazione al “capitale maggioritario” posseduto dai Comuni nelle norme sugli enti locali – ritiene che rilevi pacificamente anche la partecipazione detenuta indirettamente (si vedano Cass. civ., 03/07/2007, n. 15026; 17/10/2006, n. 22280; Corte cost., Ordinanza, 15/04/1987, n. 134). Anche l’Adunanza plenaria del Consiglio di Stato, n. 2/2022 ha ritenuto che ai fini delle incompatibilità con la professione medica rilevino anche le partecipazioni indirette.
E d’altra parte, qual era la ratio della istituzione del contributo 0,50 per cento? Evitare che le casse Enpaf perdessero la contribuzione “piena” dei farmacisti che per effetto del fatto che la proprietà delle società di capitali passa nelle mani di soggetti non tenuti alla contribuzione. Quando il capitale sociale è detenuto per la maggior parte (anche a mezzo società controllata) da farmacisti iscritti all’Enpaf e tenuti alla contribuzione piena, ciò implica che non sia applicabile la contribuzione speciale di cui alla legge 205/2017 perché viene meno lo scopo per cui la contribuzione fu introdotta.
In alternativa, si dovrebbe sostenere che – se davvero contano solo le partecipazioni indirette – allora ciò vale anche ai fini dell’articolo 21 del regolamento Enpaf e che, pertanto, il socio di holding non partecipa direttamente agli utili della farmacia e può quindi pagare il contributo ridotto. La soluzione più intelligente sarebbe che il legislatore ponesse rimedio a questo pasticcio, meglio se con una norma interpretativa: questo consentirebbe di eliminare una ingiustificata ingiustizia in danno dei farmacisti che si aggregano in holding. E l’Enpaf potrebbe fare marcia indietro rispetto a una interpretazione che penalizza, in modo misoneistico e un po’ miope, proprio le aggregazioni dei farmacisti indipendenti; cosa che oggi non può fare, perché obiettivamente le tesi dell’Ente sono, al momento, vittoriose davanti ai primi tribunali che si sono pronunciati.